

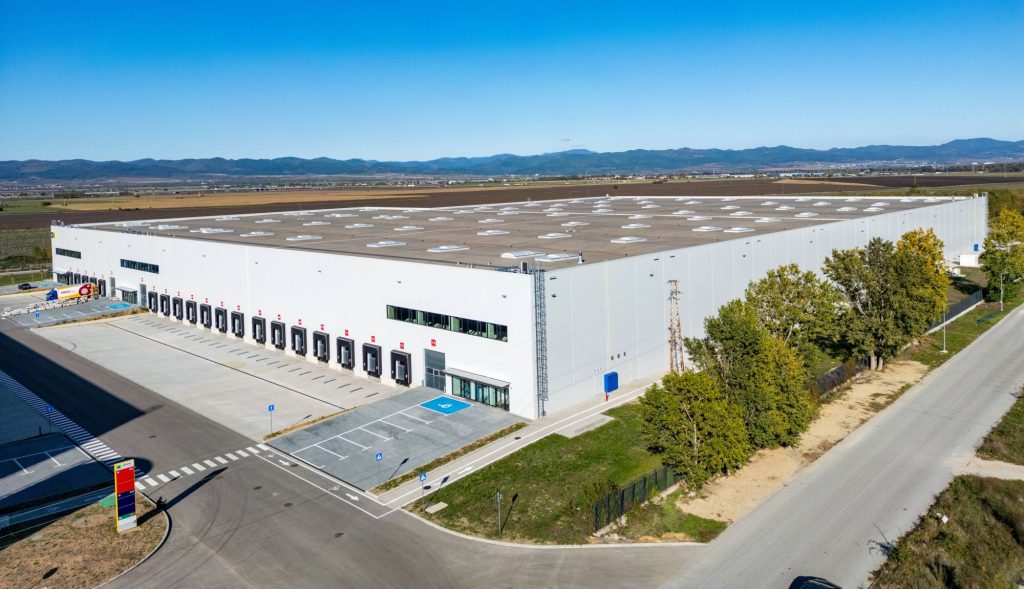
Пазарът на индустриални и логистични площи в България преминава през своята голяма трансформация. Времето на евтините складове и компромисните локации постепенно отминава. Днес модерната база Клас А е стратегическо бизнес предимство, което спестява време, оптимизира разходите и носи дългосрочна гъвкавост.

Иванка Иванова, управляващ директор на CTP България, разкрива защо лизинговата активност се e увеличила с 43% на годишна база, как запазването на свободния капитал променя нагласата „наем или собственост“ и какво трябва да направи страната ни, за да догони съседите си в състезанието за мащабни инвестиционни проекти. Говорим още и за лидерството, мотивацията и трудните уроци в управлението на хора.
Визитна картичка
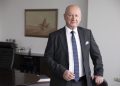
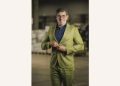
Иванка Иванова е управляващ директор на CTP България, а преди това заема поста оперативен директор (COO) в Orbico Group. Магистър е по автоматика и роботика. „По стечение на обстоятелствата първите ми позиции бяха в логистиката и животът ми се завъртя около този сектор. Инженерната специалност обаче ми помогна изключително много във времето, когато разработвах и изграждах различни решения за автоматизация“, споделя тя.
– Г-жо Иванова, как се развива пазарът на логистични и индустриални активи у нас?
– През последната година се усеща коренна промяна в търсенето. Пазарът е активен, но все още страда от ограничено предлагане на качествени, готови за нанасяне площи.
Международните компании поставят все по-високи изисквания към българския бизнес по отношение на дистрибуция, ритейл и производство. Те налагат нови, по-строги стандарти за това, как трябва да изглежда един склад и как да бъдат структурирани процесите и системите в него. Това кара местния бизнес да се променя. Докато големите международни компании отдавна са свикнали да работят по тези стандарти и да избират висококачествени бази, българските фирми доскоро оперираха по свои собствени правила. Сега обаче те започват да отдават по-голямо значение на локацията, типа склад и имиджа пред партньорите.
Складът е „лицето“ на компанията и ако не покажеш професионално отношение чрез модерна база (Клас А), шансовете да те възприемат сериозно намаляват.
Данните ни за първата половина на 2026 година показват устойчиво търсене, нисък процент свободни площи и активен строителен pipeline (започнати или подготвяни строителни проекти, бел. ред.).
За международните компании особено важен става критерият speed to market (скорост на излизане на пазара, бел. ред.). Те очакват или готови сгради, или възможност един комплексен проект да бъде реализиран в ясни и предвидими срокове. Това е важна особеност на българския пазар. Ако няма наличен продукт, част от запитванията могат сравнително бързо да се насочат към друга държава.
Търсенето става и по-специализирано. Производствените компании задават конкретни параметри за електрозахранване, подови натоварвания, климатични условия, пожарна безопасност и технически инсталации. Логистичните и e-commerce операторите поставят акцент върху автоматизацията, обработката на пратките, движението на тежкотоварния транспорт и възможността за бъдещо разширение. Конкуренцията вече не е само за най-ниската цена. Тя е за качество, скорост и възможност за растеж.
– Как се променя профилът на компаниите, които търсят площи в парковете на CTP?
– Забелязвам засилен интерес от страна на местни български компании, които искат да се релокират и да се консолидират под един покрив, тъй като в момента са разпръснати в множество малки складове. Това им носи сериозна оптимизация на разходите. В нашето портфолио в момента съотношението е приблизително 50% международни и 50% локални компании.
Новата категория клиенти са компании, които преди няколко години вероятно биха разглеждали основно Полша, Чехия, Унгария или Румъния, но днес анализират и България. Това включва азиатски и турски производители, EV и battery-related компании, центрове за данни, отбранителни производства и дружества, които търсят европейска база поради регионализирането на веригите на доставки.
България все още не печели автоматично тези проекти. Но вече участва в шортлиста и това е важна промяна.
– Българският предприемач традиционно предпочита да притежава имота си. Променя ли се тази нагласа? Какви са последиците от изграждането на собствена база вместо наемането ѝ?
– В миналото местните компании масово искаха сами да строят складовете си и избягваха да аутсорсват логистиката. Сега обаче се вижда лек пробив и положителна тенденция. Българският предприемач започва да усеща добавената стойност на западния модел на управление. Той осъзнава, че е по-успешно да се фокусира върху ядрото на своя бизнес, вместо да разпилява ресурс в неприсъщи дейности.
Наемането запазва капитала за производствени линии, технологии, хора, развитие на нови пазари и оборотни средства. То дава и гъвкавост за разширяване, преместване или адаптиране на площите при промяна в бизнеса. Това е основното икономическо предимство.
Има и още един важен момент. При собствена база компанията носи целия риск от поддръжката, бъдещите капиталови ремонти, енергийната ефективност и евентуалното освобождаване или продажба на имота. При професионален дългосрочен собственик този риск се управлява от специализиран екип, а клиентът може да се концентрира върху своя бизнес.
Разбира се, няма универсален отговор. За някои компании собствената база е логичен избор. Но решението трябва да се основава не само на въпроса „наем или собственост“, а на пълната цена на капитала, времето, риска и загубената гъвкавост.
Моят съвет към предприемачите е да не сравняват единствено размера на наема с погасителната вноска по кредит. Трябва да включат стойността на земята, проектирането, инфраструктурата, финансирането, времето до започване на работа, поддръжката и капитала, който вече няма да бъде наличен за основния бизнес.
– Усеща ли се промяна в инвеститорския интерес към България, или големите компании продължават да ни заобикалят?
– Интерес определено има, но трябва да правим разлика между първоначално запитване и реално инвестиционно решение.
Виждаме запитвания от международни компании в логистиката, e-commerce, FMCG, хранителната индустрия, фармацията, автомобилния сектор, високотехнологичните производства и дистрибуцията. Част от тях разглеждат България като самостоятелен пазар, а други я оценяват като елемент от по-широка регионална стратегия за Централна и Югоизточна Европа.
Показателно е, че при реалните запитвания България се сравнява директно с Румъния, Полша и други държави от Централна и Източна Европа. Компаниите искат да знаят не само наемната цена, а максимално наличната площ, възможностите за разширяване, срока за въвеждане в експлоатация, техническите параметри и ефективния общ разход. При конкретно международно запитване през 2026 година например се разглеждаше първоначална площ от минимум 30 хиляди квадратни метра с потенциал за разширяване до 100 хиляди квадратни метра.
Реалните сделки също показват движение. През първата половина на 2026 година лизинговата активност на CTP в България се увеличи с 43% на годишна база, а обемът от началото на годината беше с 56,4% по-висок спрямо същия период на предходната година.
Но трябва да бъдем откровени – интересът не се превръща автоматично в инвестиция. Компаниите избират държавата, която им дава най-добрата комбинация от пазар, хора, инфраструктура, електрозахранване, предвидимост и бързина. България участва в това състезание, но трябва да стане по-последователна и по-бърза, за да печели по-голяма част от него.
– Кои са конкурентните предимства на България спрямо Румъния, Гърция, Сърбия и Турция например? И кои слабости накланят везните в полза на друга държава?
– Голямото ни предимство е местоположението. България свързва Европейския съюз с Турция, Балканите, Черно море и пазарите на изток. Към това можем да добавим членството в ЕС, 10% корпоративен данък, конкурентни оперативни разходи, индустриални традиции и добри инженерни и технически кадри.
Спрямо Сърбия и Турция, България предлага директен достъп до единния европейски пазар. Спрямо Гърция имаме конкурентни оперативни разходи и много силна сухопътна позиция към Централна Европа. Спрямо Румъния сме по-малък пазар, но сме близо до растящия турски индустриален сектор и можем да бъдем естествена входна точка към ЕС.
От друга страна, основните минуси на нашия пазар са свързани с абсурдните цени на земята и изключително високите разходи за строителство в сравнение с преките ни конкуренти като Румъния и Сърбия. Това прави наемите у нас неадекватно високи и няма как те да бъдат на нива от 3–4 евро, каквито се срещат при съседите. И още, административните процедури често са бавни, сроковете за присъединяване към инфраструктурата и осигуряване на необходимата електрическа мощност невинаги са достатъчно предвидими, а демографската ситуация създава недостиг на хора в определени региони.
Въпреки тези негативи обаче в общия баланс (P&L) на една компания най-големите пера са за хора и транспорт. Складът не е най-големият разход. Точно затова международните компании продължават да избират България – бързият достъп и по-ниските разходи за труд им позволяват да оптимизират основните си харчове.
– Какви са Вашите прогнози за идните месеци и новата 2027 година?
– Не виждам индикации за стагнация или срив в сектора на логистичните и индустриалните площи. Пазарът ще продължи да се развива възходящо. Съдя за това по ежедневния ни директен контакт с клиенти. Нашите билбордове са позиционирани на ключови локации и ежедневно получавам между 10 и 15 директни обаждания от хора, които търсят площи. Важно е да се отбележи, че вече не се търсят само традиционните малки квадратури, но има и засилено сериозно търсене за големи обеми от 5 хиляди, 10 хиляди и 20 хиляди квадратни метра.
Компаниите ще продължат да оптимизират веригите си на доставки, да консолидират операции и да търсят локации по-близо до европейските си клиенти. В същото време решенията ще се вземат внимателно, с много по-задълбочен анализ на общия разход, енергията и времето за реализация.
Виждаме и засилваща се специализация. Наред с класическата логистика очаквам активност от e-commerce, FMCG, хранителната индустрия, фармацията, автомобилните компоненти, отбранителния сектор, високотехнологичните производства и центровете за данни.
– Какви са плановете на CTP за България? Кои проекти и в кои локации са в ход?
– Стратегията ни е да продължим развитието на съществуващите паркове в София и Пловдив, където вече имаме инфраструктура, екипи, клиенти и възможност за разширяване.
В София фокусът е върху CTPark Sofia East, CTPark Sofia West и CTPark Sofia Ring Road. В Пловдив продължаваме развитието на CTPark Plovdiv North като локация с много добър потенциал за производство и логистика.
В CTPark Sofia Ring Road развиваме нови площи за BOX NOW и Amperel. Проектът за BOX NOW е build-to-suit сграда от 10 хиляди квадратни метра, чието строителство започна през 2026 година, а завършването е планирано за 2027 година. Amperel разширява присъствието си с допълнителни 6677 квадратни метра.
В CTPark Sofia West реализираме логистичния проект за METRO, а в Sofia East работим както по отдаването на налични сгради, така и по следващите възможности за развитие.
Паралелно анализираме нови терени около София и Пловдив и потенциала на региони като Варна, Бургас, Стара Загора и Русе за определени типове индустрии.
– Споменахте партньорството с METRO. Разкажете повече за този нов мащабен проект.
– Става дума за дългосрочно наемане на 25 хиляди квадратни метра, включително приблизително 9 хиляди квадратни метра температурно контролирани площи (от -30 до +20 градуса). Подобна сграда е много по-комплексна от стандартен склад. Различните температурни режими влияят върху конструкцията, изолацията, охлаждането, енергийното потребление и аварийната обезпеченост. Трябва да се координират движението на стоките, товарните потоци, санитарните и противопожарните изисквания, офисите и социалните зони. Концепцията One Roof ще позволи на METRO да консолидира различни логистични операции в един специално проектиран център. В базата ще работят над 350 служители. Очаква се реалните операции в склада да започнат на 1 януари 2027 година.
Голямото предизвикателство е да се постигне баланс между индивидуалните изисквания на клиента и дългосрочната ефективност на сградата. Точно при такива проекти се вижда добавената стойност на CTP като дългосрочен собственик, предприемач и оператор. Ние не предаваме просто сграда, а оставаме партньор на клиента през целия жизнен цикъл на имота.
– CTP управлява мащабно портфолио в много европейски пазари. Кои са стратегическите приоритети на групата в глобален мащаб и къде мениджмънтът на Групата вижда най-голям потенциал за експанзия?
– CTP има паневропейска платформа, която свързва основните индустриални пазари от Северно до Черно море. Групата оперира в 13 държави и към 30 юни 2026 година разполага с 14,8 милиона квадратни метра действащо портфолио и 2 милиона квадратни метра в строеж. Строителният pipeline обхваща над 90 проекта в 60 локации.
Исторически най-силните пазари на CTP са Чехия, Румъния, Унгария и Словакия. Полша и Германия имат значим потенциал за растеж, а държавите в Югоизточна Европа дават възможност мрежата да бъде продължена към Балканите, Турция и Черноморския регион.
Италия е нов пазар за нас, който отворихме през миналата година, стъпихме и във Виетнам. В бъдеще CTP ще се ориентира все повече към Изтока. Освен във Виетнам и региона около него най-вероятно в стратегически план ще се насочим и към отварянето на нови пазари в Африка.
България не е най-големият пазар в групата, но може да бъде важна югоизточна входна точка на CTPark Network. Виждам България като растящ пазар с възможност да се възползва от международната мрежа на CTP. Ако наш клиент се разширява от Чехия, Полша, Румъния или Сърбия към България, ние можем да му предложим сходен стандарт и дългосрочен партньор, когото вече познава.
– Мащабът на CTP изисква бърза адаптация. Как се справяте с моментите на несигурност и кои са ценните уроци, които научихте в бизнеса?
– Трудните ситуации ме учат да ставам по-добра версия на себе си. Опитвам се да променям и надграждам детайли в характера си, защото това за мен е единственият начин да израствам – както в личен, така и в служебен план. Най-трудните професионални моменти не са свързани непременно с един конкретен проект. Те са ситуациите, в които трябва да вземеш непопулярно решение, без да разполагаш с цялата информация, но въпреки това носиш пълната отговорност за последиците.
Това може да бъде преструктуриране, прекратяване на проект, труден разговор с клиент или решение, което засяга хора. В такива моменти няма формула, която автоматично да даде правилния отговор.
Научих, че трудните проблеми рядко се решават чрез отлагане. Когато фактите показват, че е необходимо действие, чакането обикновено увеличава риска и цената. Научих и че устойчивостта не означава никога да не се съмняваш. Означава да можеш да изпитваш съмнение, да провериш фактите, да чуеш различните мнения и след това да вземеш решение.
Най-важният урок за мен е, че лидерството се вижда най-ясно не когато всичко върви добре, а когато трябва да внесеш спокойствие, посока и отговорност в трудна ситуация.
– И все пак как съхранявате мотивацията си, когато резултатите се бавят, а очакванията са високи?
– В такива моменти се връщам към фактите и към нещата, които мога да контролирам. Разделям сложната ситуация на конкретни действия – какво трябва да се реши днес, кой носи отговорност и кое е следващото препятствие. Това помага да замениш усещането за натиск с ясен план. Моят личен принцип е: „Не стой в проблема, премини към решението“. Не означава да подцениш трудността, а да не ѝ позволиш да те парализира.
Помага ми и контактът с екипа. Когато лидерът е под напрежение, има риск да се затвори и да опита да носи всичко сам. Моето разбиране е обратното – точно тогава трябва да общуваш по-ясно, да търсиш различни гледни точки и да дадеш на хората увереност, че има посока. Мотивацията невинаги предхожда действието. Понякога тя идва след първата добре свършена задача, след взетото решение или след разговора, който дълго си отлагал. Затова в трудни моменти разчитам повече на дисциплина и последователност, отколкото на моментното настроение.
Най-високите очаквания към мен идват от самата мен. Трудно някой друг би могъл да постави по-високи критерии от моите собствени. Когато нещо се забави, разочарованието е силно, но това е нещо, с което се уча да се боря – да не бъда чак толкова самокритична. Основният ми двигател винаги е бил вътрешен. По природа съм изявен оптимист и това ме спасява от демотивация. Не изпадам в депресивни състояния. По-скоро залагам на принципи като борбеност, устойчивост, позитивно мислене и постоянно преследване на целта.
– Как една жена успява да запази тази самоувереност в среда, която често бърза да поставя етикети? Идва ли това от детството и възпитанието, или се изгражда с опита?
– Според мен „балансът“ е 60% характер, заложен още в детството, и останалите 40% опит, който се утвърждава и натрупва с годините. Най-важното правило е да не обръщаш особено внимание на чуждото мнение.
Колкото повече се фокусираш върху това, какво мисли външният свят за теб, какви са обществените ограничения или представите за това, какво трябва да прави една жена, толкова по-сигурно е, че ще загубиш енергията си и ще се демотивираш. Фокусирана съм единствено върху това да свърша моите задачи, по моя начин и според моите собствени високи критерии.
– Отвъд задължителните финансови показатели как се случва истинското израстване на един лидер и как се промени Вашата лична дефиниция за успешен мениджмънт през годините?
– Финансовите резултати са задължителни. Без тях няма устойчив бизнес и не можем да инвестираме в хора, проекти и развитие. Но те са само една част от резултата.
За мен успехът има три измерения – резултатът днес, капацитетът за утре и стойността, която остава след нас. Първото е дали изпълняваме целите си. Второто е дали изграждаме екип, който става по-силен и може да поема по-голяма отговорност. Третото е дали създаваме устойчив бизнес – добри отношения с клиентите, качествени активи, работещи процеси и репутация, която отваря следващи възможности.
С годините представата ми за успех се промени. В началото човек естествено го свързва предимно със собствените си резултати. Днес го измервам много повече чрез това дали хората около мен растат и дали организацията може да бъде успешна не само благодарение на един човек, а благодарение на цялата система. Добър ръководител не е този, който лично решава всеки проблем. Добър е този, който създава екип, способен да решава проблемите дори когато той не е в стаята.
– Как си почивате, какво е Вашето хоби?
– Обичам да рисувам, харесва ми да се занимавам и с интериорен дизайн. Някои колеги дори ме подтикват да организирам собствена изложба. Обмисляме интересна идея да съчетаем откриването на някоя от новите ни складови бази с подобно артистично събитие, което би било много нестандартно. Пътуванията и дългите разходки също ме зареждат изключително много.
Ралица РУСИНОВА
7 парка в България
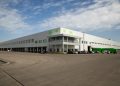
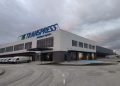
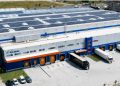
CTP стъпва на българския пазар през 2019 г., а през следващите две години разширява присъствието си чрез придобиването на готови индустриални и логистични бази. След като изгражда портфолиото си, компанията започва и собствено спекулативно строителство в София и Пловдив. Публичното портфолио на CTP в България включва 7 парка, приблизително 281 000 кв.м отдаваема площ и около 93 000 кв.м в процес на развитие.
CTP е най-големият публично търгуван предприемач, собственик и оператор на логистични и индустриални имоти в Европа. Към 30 юни 2026 г. портфолиото на компанията включва 14,8 млн. кв.м отдаваема площ в 13 държави, а други 2 млн. кв.м са в процес на изграждане. Готовите за ползване складове и фабрики на компанията, както и решенията, изградени по индивидуални изисквания на клиентите, обслужват над 1700 клиенти – от големи международни корпорации до местни малки и средни фирми.