

Прогнозите на S&P Global Mobility за глобалното търсене на автомобили.

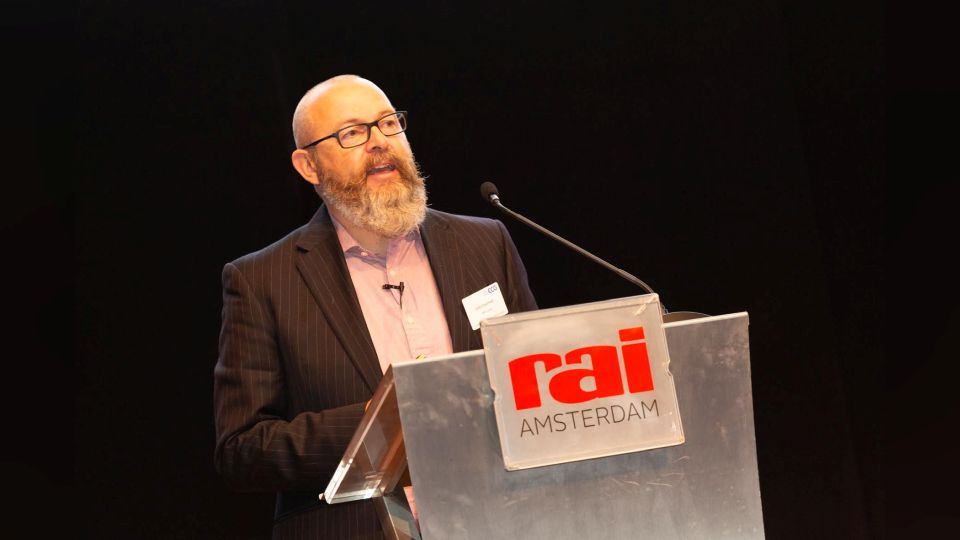
Какви са перспективите пред производството и продажбите на леки коли в световен план? Кои ще са доминиращите технологии и играчи на пазара и какви трансформации да очаква индустрията? Детайлен разрез на аутомотив сектора и прогнози за развитието на сделките в глобален план прави Колин Каучман от S&P Global Mobility. Той бе водещ лектор на провелата се в Амстердам ECG Conference 2025, най-голямото събитие за логистика на готови превозни средства в Европа.

Аутомотив пазарът е силно зависим от нарастващата нестабилност на икономиката, подчерта изпълнителният директор на S&P Global Mobility Колин Каучман в Амстердам. Определящи за макроикономическите перспективи са ръстът на митата, непредвидимите отношения между големите играчи и т.нар. регионализация, или процесите на раздробяване и прегрупиране на големите търговски зони на по-малки отделни региони със сходна икономика, география и култура.
Инфлацията се завръща, успоредно с прекъсвания на веригите на доставки, по-високи мита за стоките и фиксирани (или трудно променящи се, т.нар. sticky) цени на услугите. Лихвените проценти нарастват, а също и предизвикателствата пред международната финансова архитектура.
Експанзия
Азиатско-Тихоокеанският регион ще допринесе за 84% от очаквания ръст на обема на продажби на леки автомобили в глобален план.
„Пазарните прогнози зависят от инвестиционните планове на китайските производители, а те са за експанзия. Перспективите за Европа не са оптимистични“ – така накратко Колин Каучман, изпълнителен директор на S&P Global Mobility, обобщи картината на сектора.
По думите му в континентален Китай се очаква „ултраконкурентна ценова среда“, чиято цел е да мотивира потребителите да изберат електрически пред конвенционални превозни средства.
Според прогнозите към 2030 година най-голям дял на глобалния пазар ще имат базираните в Китай производители на оригинално оборудване (OEMs), следвани от компании от Япония, Европа, САЩ, Южна Кореа и Индия. Понастоящем автомобилните заводи в Северна Америка обслужват главно американския пазар и не са ориентирани към износ. Аутомотив производителите в Европа пък стават все по-зависими от динамиката на европейския пазар, а износът на създадените тук автомобили изглежда все по-малко благоприятна перспектива, сочи анализът на S&P Global Mobility.
В същото време много от основаните в Китай производители на оригинално оборудване за коли вече се позиционират в нови целеви пазари. Това движение отчасти е в резултат на глобалния търговски протекционизъм и геополитическата несигурност.
Трансформациите са в отзвук и на търсенето на ефективни решения за оптимизация на веригите на доставки, интелектуалната собственост, добавената стойност и достъпа до човешки ресурси. Според анализа на S&P най-важните пазари за експанзията на компанията BYD например са Унгария, Турция, Узбекистан, Тайланд, Виетнам, Бразилия и Индонезия.
Настоящата геополитическа и макроикономическа обстановка остава трудна, въпреки че има някои признаци за потенциално подобрение, смята Колин Каучман.
В Европа
В Европа търсенето на автомобили ще бъде силно повлияно от регулациите на ниво ЕС. Производителите на оригинално оборудване ще се сблъскат с редица предизвикателства при опитите си да увеличат продажбите на електрически превозни средства поради намалената покупателна способност на населението на ЕС и опасенията относно общите разходи за притежание (TCO), предрича анализаторът на S&P Global Mobility.
Конкурентният натиск ще се засили, което все пак ще доведе до по-ниски цени, особено за електрическите превозни средства, като тенденциите вече са видими в Китай, подобно развитие се очаква и в Европа.
Значението на базираните в Китай производители остава водещо за развитието на китайския пазар. Изключителната динамика на местната аутомотив индустрия вероятно ще доведе до бързо разрастване на глобалното присъствие на китайските компании.
Новите мита и политиките за протекция остават горещите теми на индустрията, чийто ефект тепърва ще се анализира и оценява, смята още Каучман.
Амстердам – София
Ралица РУСИНОВА
Глобални продажби на леки автомобили
| Регион | Ръст 2025–2035 г. (млн.) | CAGR
(сложен годишен темп на растеж) за 2025–2035 г. |
|
| 1 | Югоизточна Азия (ASEAN) | 1,87 | 4,8% |
| 2 | Индийски субконтинент | 2,9 | 4,6% |
| 3 | Южна Америка | 1,7 | 3,2% |
| 4 | Източна Европа | 0,67 | 1,8% |
| 5 | Близкия изток/Африка | 0,81 | 1,6% |
| 6 | Централна Европа | 0,12 | 0,7% |
| 7 | Китай (Greater China) | 1,94 | 0,7% |
| 8 | Западна Европа | 0,42 | 0,3% |
| 9 | Океания | 0,03 | 0,2% |
| 10 | Северна Америка | 0,08 | 0,0% |
| 11 | Япония/Корея | -0,41 | -0,7% |
Източник: S&P Global Mobility, данните са актуални към септември 2025 г.
5 фактора, диктуващи развитието на аутомотив пазара
Търсенето на автомобили в световен план ще се определя от 5 ключови фактора.
- На първо място това е представянето на различните икономики и влиянието на геополитическите трансформации. Условията за бизнес в световен план остават трудни. Решенията на администрацията на Тръмп и продължаващата несигурност при развитието на геополитическите и геоикономическите отношения, особено по политиките за тарифите, също допринася за тази картина.
- Регулациите са следващият значим фактор, определящ бъдещето на аутомотив сектора. Тук предвид следва да се вземат корекциите, които вероятно ще настъпят в разпоредбите на ЕС и САЩ, най-вече по отношение на декарбонизацията. Индустрията се готви за по-строги стандарти за емисии, по-високи цели и респективно санкции, свързани с мерките за намаляване на CO2.
- По отношение на достъпността до продуктите и пазарната конкуренция определящи за перспективите пред аутомотив сектора по думите на Колин Каучман са стратегиите за ценообразуване на най-големите производители на оригинално оборудване (т.нар. OEM – Original Equipment Manufacturers), както и на компании, като Tesla, BYD, Xpeng, особено при превозните средства, задвижвани от батерии (BEVs).
- Търсенето на автомобили в световен план ще зависи от динамиката на пазара в континентален Китай. Свръхкапацитет и интензивна вътрешна конкуренция – това са основните характеристики на китайския аутомотив сектор към момента според оценката на S&P Global Mobility. Ключовите технологии за тамошния пазар са електрификацията и интелигентните системи (базирани на AI и на т.нар. ADAS – Advanced Driver-Assistance Systems – усъвършенствани системи за подпомагане на водача). Другата заслужаваща внимание тенденция е засилващият се фокус на китайските производители към международните продажби. Позициите на базираните извън Китай компании за оригинално оборудване на местния китайски пазар отслабват.
- Петият фактор при изготвянето на анализа и прогнозите за глобалните аутомотив вериги са т.нар. технологични смущения. Нараства зависимостта от редкоземните елементи, включително магнити. Достъпът до тези суровини е силно контролиран от Китай. Това неминуемо крие потенциал за прекъсвания на веригите на доставки.
Очакват се и законодателни промени, които да позволят по-бързото преминаване към автономно шофиране (Level 3+). Според наблюденията на Колин Каучман аутомотив индустрията отчита напредък и при технологиите за производство на батерии с твърди тела.
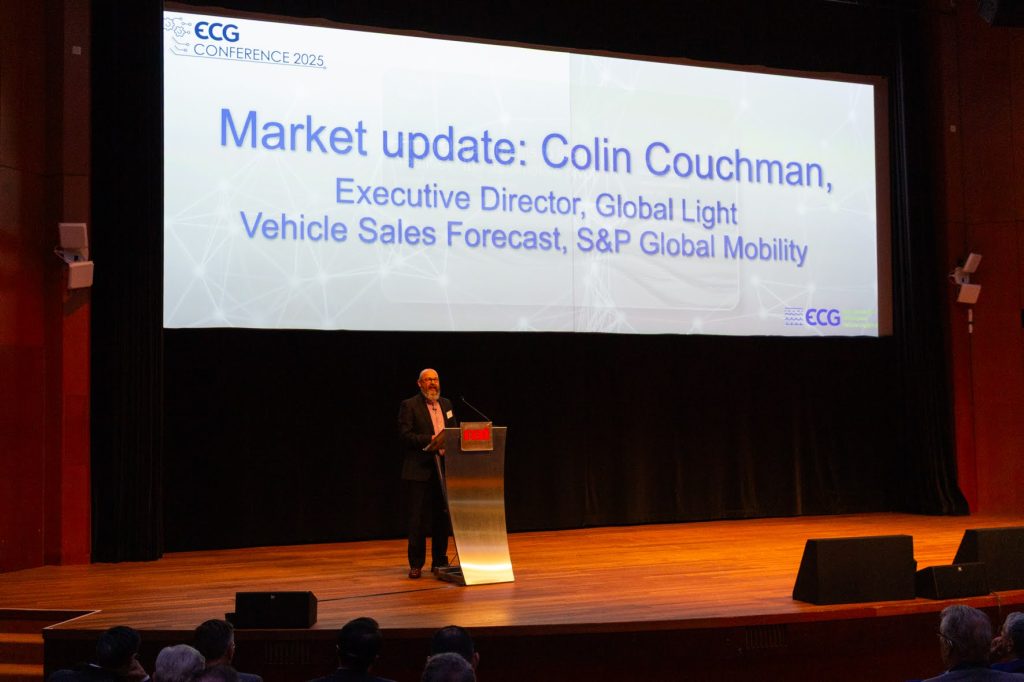
Колин Каучман е изпълнителен директор на звено „Прогнозиране на глобалните автомобилни продажби“ в S&P Global Mobility – организацията, която разполага с най-надеждните и детайлни данни за автомобилната индустрия. Той ръководи екип, съставен от анализатори от цял свят, фокусирани върху перспективите за развитие на продажбите на леки превозни средства. Колин Каучман има над 28-годишен опит в открояване на тенденциите в аутомотив индустрията.